
Trong nhiều doanh nghiệp sản xuất, câu hỏi “sản phẩm này đang lãi hay lỗ?” không dễ trả lời ngay trong quá trình vận hành. Khi nhân viên kinh doanh cần báo giá gấp, khi quản lý cân nhắc nhận thêm một đơn hàng lớn với mức chiết khấu cao, hay khi chi phí nguyên vật liệu biến động mạnh, con số giá thành sản xuất (product cost) thực tế gần như không có sẵn. Phải đợi đến cuối tháng, khi kế toán tổng hợp đủ chi phí, phân bổ xong và khóa sổ, bức tranh lời lỗ mới dần lộ ra.
Cách làm này về mặt kế toán có thể chấp nhận được, nhưng ở góc độ quản trị, nó khiến doanh nghiệp luôn ra quyết định trong trạng thái “đi trong sương mù”. Suốt cả tháng, rất nhiều quyết định kinh doanh đã được đưa ra mà không có một điểm tựa dữ liệu đủ kịp thời về chi phí và biên lợi nhuận. Khi phát hiện ra vấn đề thì mọi thứ đã thuộc về quá khứ, khả năng điều chỉnh gần như không còn nhiều.
Điều đáng nói là bài toán giá thành sản xuất không hẳn chỉ đến từ phía doanh nghiệp. Trong thực tế triển khai SAP Business One, vẫn còn không ít đơn vị triển khai đi theo lối mòn của kế toán hơn là tiếp cận theo tư duy quản trị. Một số dự án được thiết lập theo hướng giá thành chuẩn (standard cost) bằng không, hoặc chuyển sang phương pháp kiểm kê định kỳ. Toàn bộ chi phí sản xuất trong tháng được tập hợp lại, sau đó phát triển chức năng thu thập, tính toán, thực hiện phân bổ vào cuối kỳ và ghi nhận giá vốn hàng bán tương ứng với số lượng đã bán ra thông qua các bút toán kế toán (Journal Entry).
Cách tiếp cận này giúp hệ thống “đúng sổ sách” và đáp ứng yêu cầu báo cáo tài chính, nhưng lại vô tình triệt tiêu gần như toàn bộ giá trị quản trị mà ERP SAP B1 có thể mang lại trong quá trình vận hành. Khi giá thành sản xuất (product costing) chỉ được hình thành sau khi kỳ kế toán đã kết thúc, hệ thống không còn khả năng hỗ trợ doanh nghiệp trả lời những câu hỏi mang tính thời điểm, chẳng hạn như có nên nhận thêm đơn hàng này hay không, mức giá hiện tại có đang ăn mòn biên lợi nhuận hay không, hoặc chi phí sản xuất có đang vượt ngưỡng kiểm soát hay không.
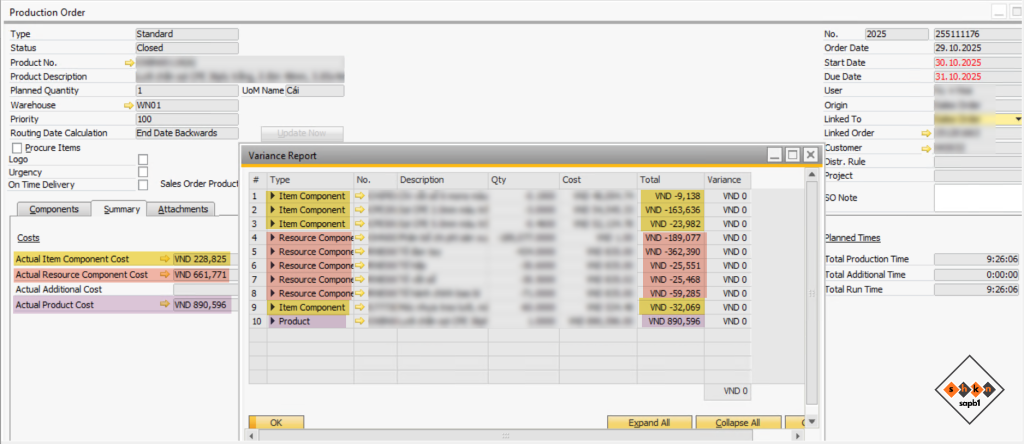
Ở nhiều doanh nghiệp, SAP Business One vẫn được sử dụng khá tốt cho việc quản lý số lượng nhập – xuất kho. Nguyên vật liệu đi vào sản xuất, thành phẩm đi ra kho đều được ghi nhận đầy đủ. Nhưng lớp thông tin về chi phí lại bị “đẩy” sang cuối kỳ, nơi mọi thứ được tổng hợp, phân bổ rồi ghi nhận bằng bút toán kế toán. ERP trong trường hợp này trở thành công cụ ghi nhận kết quả sau cùng, thay vì là hệ thống phản ánh diễn biến chi phí trong suốt quá trình sản xuất.
Tất nhiên, không thể đòi hỏi một con số giá thành sản xuất hoàn toàn chính xác theo thời gian thực trong mọi hoàn cảnh. Nhưng giữa “chính xác tuyệt đối cuối tháng” và “ước lượng đủ tốt trong quá trình vận hành” có một khoảng không rất lớn để ERP phát huy giá trị. Khi doanh nghiệp có được một bức tranh chi phí tương đối sát với thực tế ngay trong tháng, các quyết định về giá bán, sản lượng sản xuất hay ưu tiên đơn hàng sẽ bớt cảm tính hơn rất nhiều.
Muốn tiến gần hơn đến bài toán này, câu chuyện không chỉ nằm ở cấu hình phần mềm, mà còn ở cách tiếp cận triển khai và tư duy sử dụng ERP. Nếu đối tác triển khai chỉ tập trung vào việc làm sao để “lên được sổ sách” mà chưa đặt trọng tâm vào bài toán quản trị, doanh nghiệp rất khó kỳ vọng hệ thống mang lại giá trị vượt ra ngoài phạm vi kế toán. Ngược lại, nếu ngay từ đầu, cả hai phía cùng xác định ERP không chỉ để khóa sổ cuối tháng mà còn để hỗ trợ điều hành trong tháng, cách thiết kế quy trình và cấu trúc dữ liệu sẽ rất khác.
Cuối cùng, giá thành sản xuất không chỉ là con số để báo cáo. Đó là một trong những dữ liệu quan trọng nhất để doanh nghiệp điều chỉnh chiến lược kinh doanh hằng ngày. Khi ERP bắt đầu phản ánh được bức tranh chi phí đủ kịp thời cho việc ra quyết định, hệ thống mới thực sự bước ra khỏi vai trò “ghi nhận quá khứ” để trở thành công cụ hỗ trợ quản trị trong hiện tại.
